开元股份2019年巨亏6.3亿 企业教育培训光环下的毛利困局
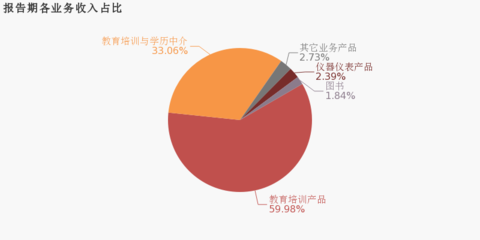
曾被视为职业教育领域跨界样本的开元股份,在2019年交出了一份令市场震惊的成绩单:全年归属于上市公司股东的净利润亏损约6.3亿元。从仪器仪表制造转型企业教育培训,开元股份一度描绘了“教育+制造”的双轮驱动蓝图,但高昂的期间费用与未能同步跟进的毛利水平,最终将公司推向业绩深渊。
财报数据显示,2019年开元股份虽实现营业收入一定增长,但毛利率始终在低位徘徊,无法覆盖销售费用、管理费用及财务费用等刚性支出。企业教育培训业务具有高人力成本、高渠道投入的特性——线下网点的扩张、师资队伍的组建、市场推广的持续烧钱,每一项都在吞噬本就微薄的毛利。与此原有制造板块增长乏力,无法形成有效的利润对冲。一高一低之间,费用黑洞越撕越大,最终酿成6.3亿元的巨亏。
值得深思的是,开元股份的亏损并非完全源于营收萎缩。恰恰相反,其教育业务收入仍在增长,问题出在“增收不增利”的典型病征上。企业培训赛道客单价虽高,但交付周期长、定制化需求多,规模效应远不如K12或在线教育显著。当边际成本无法随规模扩张而递减,毛利与费用之间的剪刀差就成了结构性顽疾。
更为严峻的是,近年来职教政策频出利好,市场空间看似广阔,但竞争者甚众。头部机构依靠品牌溢价与标准化课程摊薄成本,中小玩家则在价格战中进一步压缩毛利空间。开元股份既无绝对品牌壁垒,又背负着较重的历史成本包袱,费用端难以快速压缩——转型期的组织阵痛、股权激励摊销、并购标的业绩变脸等都成为叠加负担。
2019年的巨额亏损无疑是一记警钟。对企业教育培训赛道的看重没有错,错的是低估了摩擦成本、高估了整合红利,最终让毛利跑不过费用。如今回首,开元股份的困局行业启示仍显真切:没有持续可优化的成本结构,再大的营收也都只是虚胖;无法克制费用冲动,再好的教育赛道也只能是镜花水月。